



- Home
- Énergies renouvelables - Énergie solaire photovoltaïque et systèmes de stockage d'énergie par batterie (BESS)
- Acquisition d’un portefeuille comprenant 240 MW de photovoltaïque, 1 179 MWh d’énergie solaire ERCOT et un système de stockage d’énergie par batterie (BESS)
Acquisition d’un portefeuille comprenant 240 MW de photovoltaïque, 1 179 MWh d’énergie solaire ERCOT et un système de stockage d’énergie par batterie (BESS)
© 2026 MergersCorp M&A International.
- Home
- Énergies renouvelables - Énergie solaire photovoltaïque et systèmes de stockage d'énergie par batterie (BESS)
- Acquisition d’un portefeuille comprenant 240 MW de photovoltaïque, 1 179 MWh d’énergie solaire ERCOT et un système de stockage d’énergie par batterie (BESS)
Acquisition d’un portefeuille comprenant 240 MW de photovoltaïque, 1 179 MWh d’énergie solaire ERCOT et un système de stockage d’énergie par batterie (BESS)

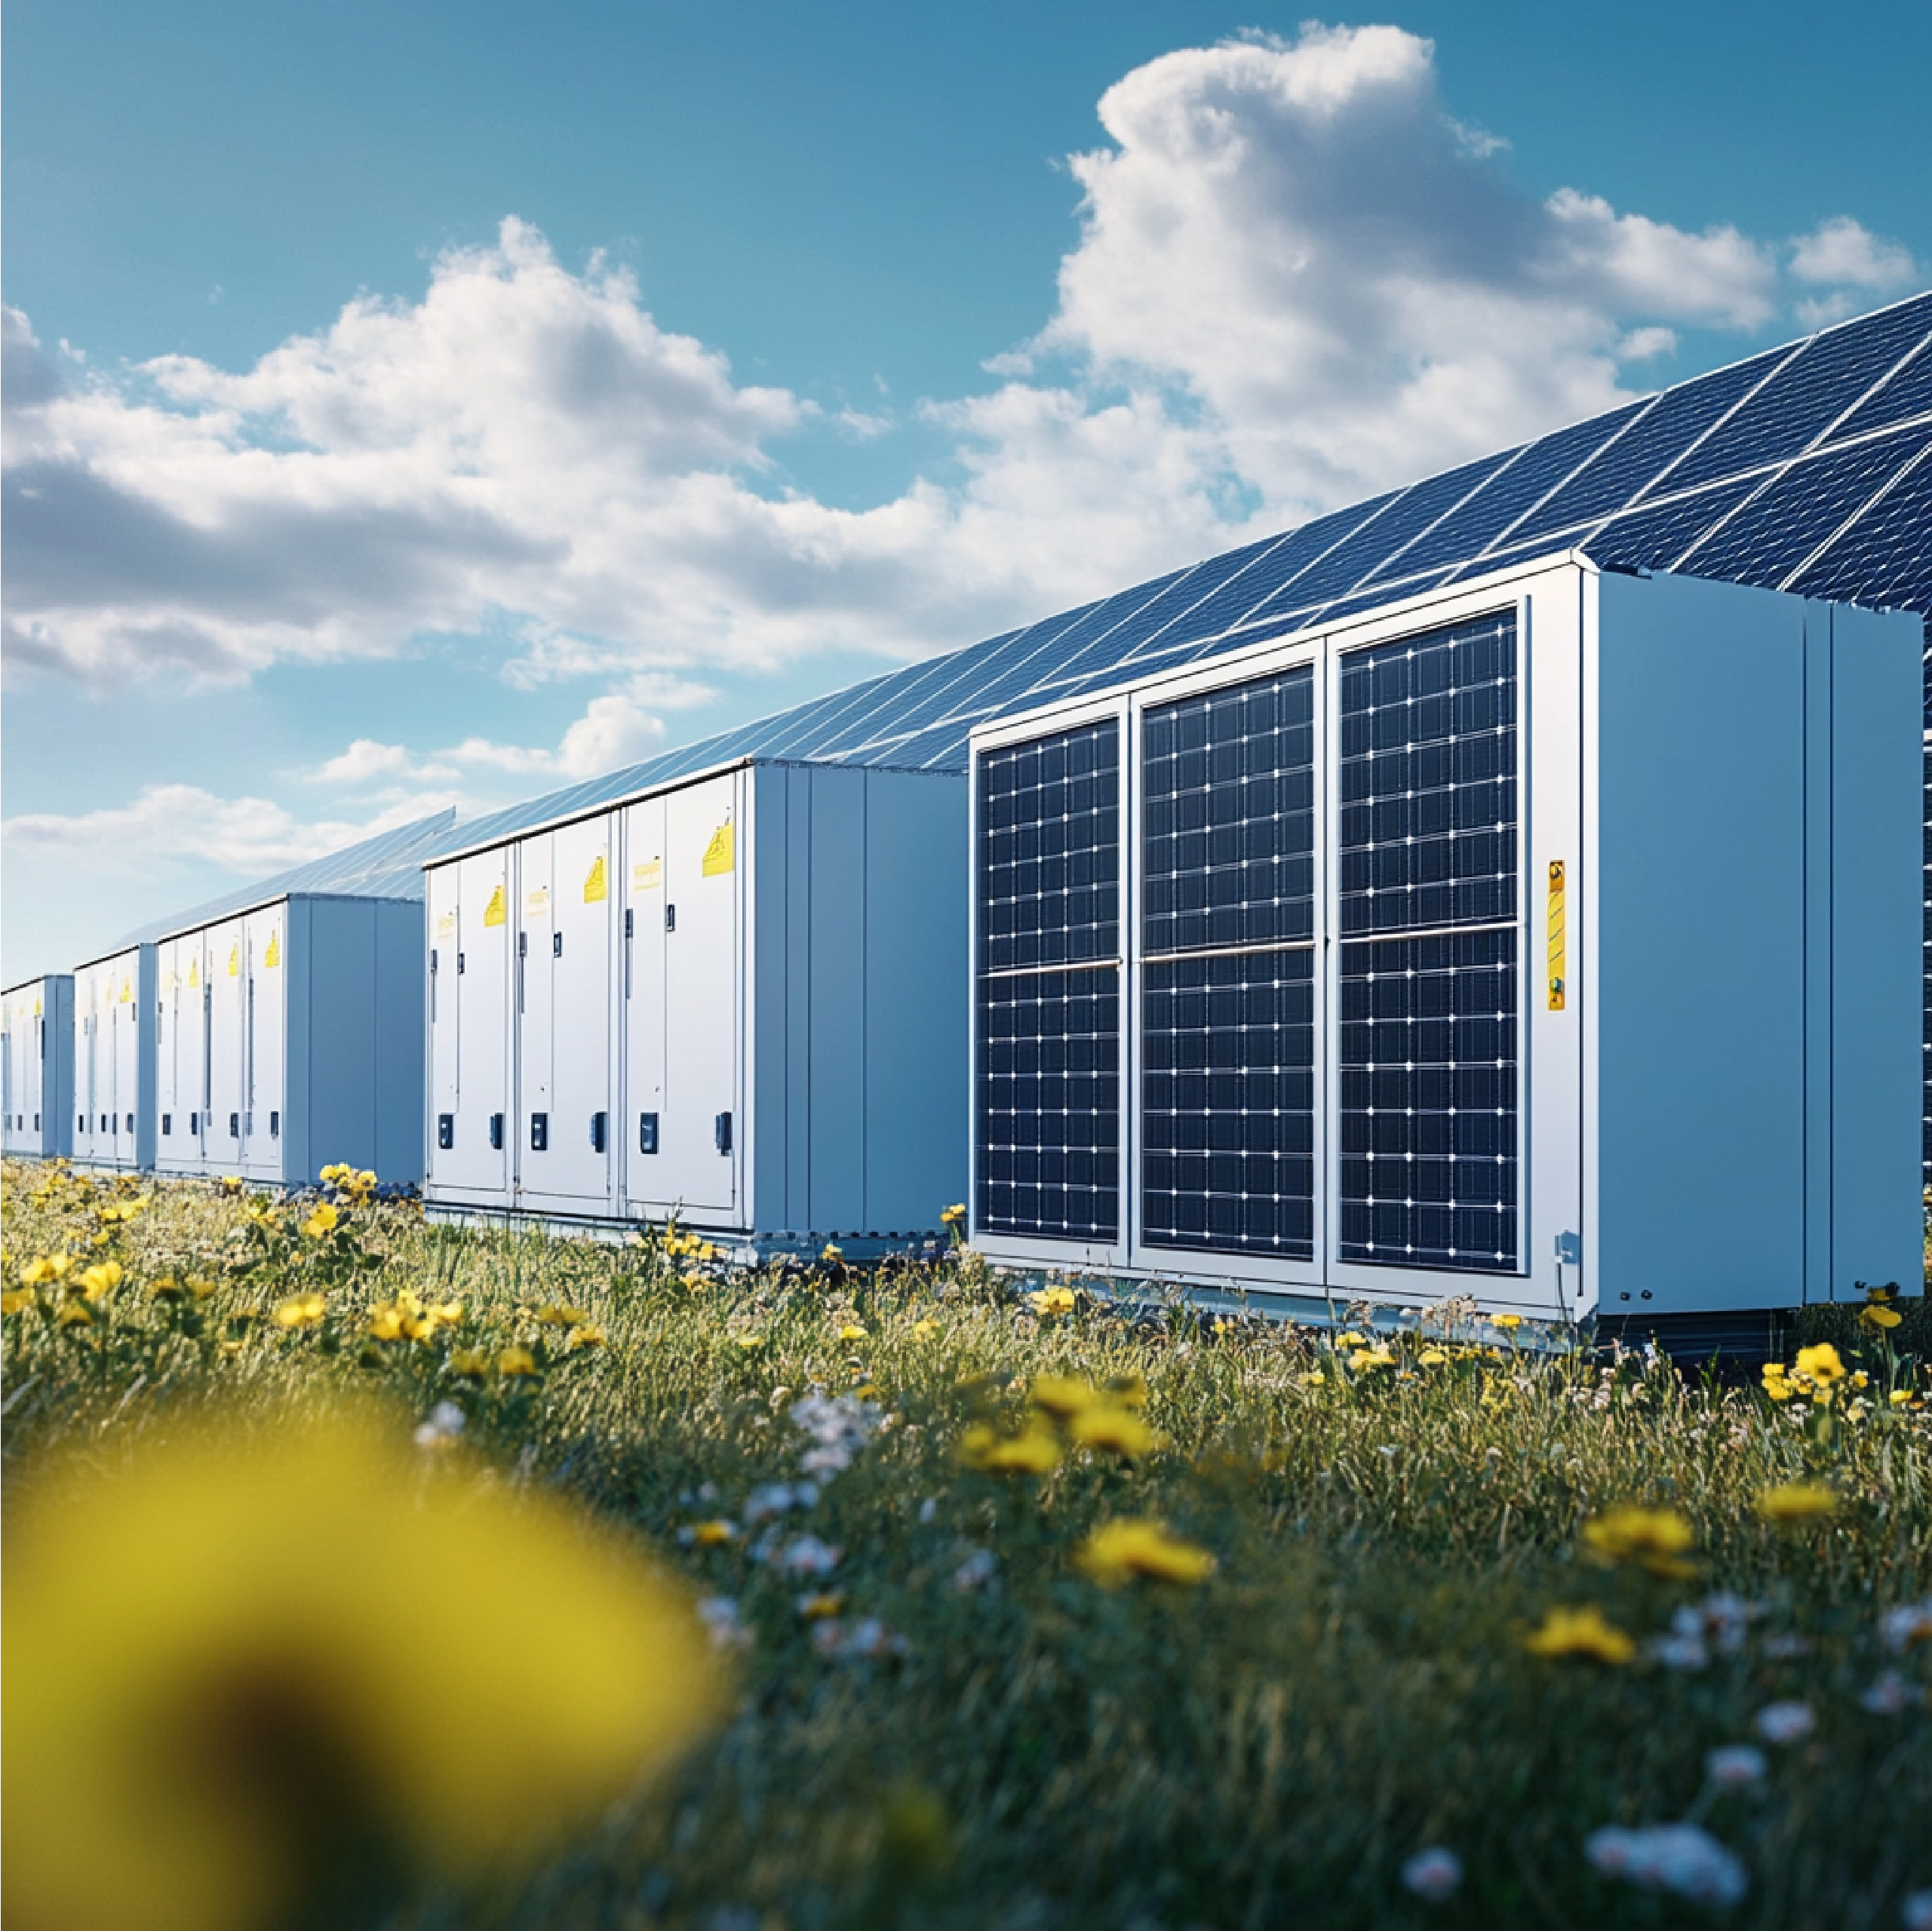
Principaux indicateurs relatifs aux transactions et à l’évaluation
| Système métrique | Spécifications |
| Périmètre de la transaction | Participation de 100 % |
| Opérateur de réseau / Opérateur régional | ERCOT (Ouest, Nord, Centre-Nord, Sud) |
| Capacité totale de production et de stockage | 240 MW photovoltaïques / 1 178,8 MWh de systèmes de stockage d’énergie par batterie (BESS) |
| Période cible pour la date de livraison | 2e trimestre 2027 – 3e trimestre 2027 (pleine capacité opérationnelle d’ici 2028) |
| Base de détermination de la valeur | 100 000 $ / MW photovoltaïque · 10 000 $ / MWh de système de stockage d’énergie par batterie (BESS) |
| Valeur implicite de l’énergie solaire photovoltaïque | 24,0 millions de dollars (240 MW × 100 000 dollars/MW) |
| Valeur implicite de stockage | 11,8 millions de dollars (1 178,8 MWh × 10 000 dollars/MWh) |
| Valeur implicite du portefeuille | 35,8 millions de dollars |
| Statut en matière de crédit d’impôt fédéral | Éligible à 100 % à l’ITC (sur une base de 30 % à 40 % dans le cadre d’un IRA) |
Tarifs
- 100 000 $/MW pour le photovoltaïque · 10 000 $/MWh pour les systèmes de stockage d’énergie par batterie (BESS)
- Valeur PV : 24,0 millions de dollars (240 MW × 100 000 dollars)
- Valeur BESS : 11,8 millions de dollars (1 179 MWh × 10 000 dollars)
- Total implicite : 35,8 millions de dollars
Répartition des actifs du portefeuille
| Projet | Zone ERCOT | Capacité photovoltaïque (MW) | Capacité du système BESS (MWh) | Développement / État d’avancement SGIA | Cumul des crédits d’impôt | Cible COD | Valeur implicite |
| Emplacement 1 | Ouest | — | 226.8 | Autorisation obtenue / Raccordement en cours | 30 % de crédit d’impôt à l’investissement (ITC) | 2e trimestre 2027 | 2,3 millions de dollars |
| Emplacement 2 | Nord | — | 380.0 | Autorisation obtenue / Raccordement en cours | 30 % de crédit d’impôt à l’investissement (ITC) | 3e trimestre 2027 | 3,8 millions de dollars |
| Emplacement 3 | Centre-Nord | 50 | 200.0 | SGIA a mis en œuvre | 30 % d’ITC + 10 % de prime EC | 2e trimestre 2027 | 7,0 millions de dollars |
| Emplacement 4 | Sud | 190 | 372.0 | SGIA a mis en œuvre | 30 % d’ITC + 10 % de prime EC | 3e trimestre 2027 | 22,7 millions de dollars |
| TOTAL | ERCOT | 240 MW | 1 178,8 MWh | Phase avancée / Interconnexion avancée | Jusqu’à 40 % d’ITC | 2027 | 35,8 millions de dollars |
| Catégorie | Poste budgétaire / Indicateur | Scénario baissier (scénario pessimiste) | Scénario de base (souscription) | Potentiel de hausse (scénario haussier) | Notes / Méthodologie |
| 1. Portée du portefeuille et actifs | Nombre total de projets | 4 Actifs | 4 Actifs | 4 Actifs | Lieu 1, Lieu 2, Lieu 3, Lieu 4 |
| Site 1 (ERCOT Ouest) | — Énergie photovoltaïque / 226,8 MWh | — Énergie photovoltaïque / 226,8 MWh | — Énergie photovoltaïque / 226,8 MWh | Autorisation complète · Crédit d’impôt sur l’investissement (ITC) de 30 % · 2e trimestre 2027 · Valeur : 2,3 millions de dollars | |
| Site 2 (ERCOT Nord) | — Énergie photovoltaïque / 380,0 MWh | — Énergie photovoltaïque / 380,0 MWh | — Énergie photovoltaïque / 380,0 MWh | Autorisation complète · Crédit d’impôt sur l’investissement (ITC) de 30 % · 3e trimestre 2027 · Valeur : 3,8 millions de dollars | |
| Site n° 3 (ERCOT Centre-Nord) | 50 MW / 200,0 MWh | 50 MW / 200,0 MWh | 50 MW / 200,0 MWh | Contrat SGIA signé · Crédit d’impôt de 40 % (CE) · 2e trimestre 2027 · Valeur : 7,0 millions de dollars | |
| Site n° 4 (ERCOT Sud) | 190 MW / 372,0 MWh | 190 MW / 372,0 MWh | 190 MW / 372,0 MWh | Contrat SGIA signé · 40 % d’ITC (CE) · 3e trimestre 2027 · Valeur : 22,7 millions de dollars | |
| Capacité totale du portefeuille | 240 MW / 1 178,8 MWh | 240 MW / 1 178,8 MWh | 240 MW / 1 178,8 MWh | Durée de fonctionnement du système de stockage d’énergie par batterie (BESS) de 4 heures sur l’ensemble des 4 sites | |
| Période cible pour la date de livraison | 2027-2028 | 2027-2028 | 2027-2028 | Les contrats SGIA ont été signés pour les sites 3 et 4 (83 % de la valeur) | |
| 2. Évaluation des projets immobiliers | Base de tarification du photovoltaïque (100 000 $ / MW) | 24,0 millions de dollars | 24,0 millions de dollars | 24,0 millions de dollars | 240 MW × 100 000 $/MW (sites 3 et 4) |
| Base de tarification du BESS (10 000 $ / MWh) | 11,8 millions de dollars | 11,8 millions de dollars | 11,8 millions de dollars | 1 178,8 MWh × 10 000 $/MWh (sites 1 à 4) | |
| Prix d’acquisition implicite | 35,8 millions de dollars | 35,8 millions de dollars | 35,8 millions de dollars | Acquisition de 100 % du capital social | |
| 3. Dépenses d’investissement et financement du projet | Projet EPC clé en main (énergie solaire + système de stockage d’énergie par batterie) | 475,1 millions de dollars | 475,1 millions de dollars | 460,0 millions de dollars | PV : 850 $/kWcc · BESS (4 h) : 230 $/kWh |
| Raccordement au réseau et coûts indirects | 57,9 millions de dollars | 57,9 millions de dollars | 54,2 millions de dollars | Baies POI, lignes de raccordement, dépôts de garantie TSP | |
| Utilisation totale des fonds (investissements + développement) | 568,8 millions de dollars | 568,8 millions de dollars | 550,0 millions de dollars | Capital total nécessaire jusqu’à la mise en service | |
| Produits liés à l’équité fiscale (ITC) | 157,0 millions de dollars | 191,6 millions de dollars | 238,4 millions de dollars | Tendance baissière : 30 % (valeur de référence) · Valeur de base : 36,6 % · Tendance haussière : 46,6 % | |
| Ligne de crédit senior liée à un projet | 285,0 millions de dollars | 320,0 millions de dollars | 335,0 millions de dollars | Crédit-travaux à échéance fixe (ratio d’endettement d’environ 60 %) | |
| Vérification du capital net du parrain | 126,8 millions de dollars | 57,2 millions de dollars | 31,6 millions de dollars | Engagement en fonds propres net requis de la part du promoteur | |
| 4. Facteurs déterminants du scénario | Pile de revenus BESS (en dollars par kW-an) | 110 $ / kW-an | 145 $ / kW-an | 185 $ / kW-an | Services auxiliaires (ECRS/RRS) + Arbitrage RT |
| Prix de rachat de l’électricité solaire photovoltaïque ($/MWh) | 26,0 $ / MWh | 34,0 $ / MWh | 42,0 $ / MWh | Espace de nœud vs. surface de centre de données sous contrat | |
| Structure des engagements d’achat commerciaux | Commerçant 100 % au comptant | 60 % de péage / 40 % au comptant | 80 % de contrats à terme / 20 % de marché au comptant | Signature d’une lettre d’intention pour un centre de données hyperscale | |
| Taux d’intérêt global de la dette senior | 7,25 % (SOFR + 250 points de base) | 6,50 % (SOFR + 200 points de base) | 5,75 % (SOFR + 165 points de base) | Amortissement progressif sur 18 ans | |
| 5. Résultats d’exploitation | Chiffre d’affaires net annuel moyen (années 1 à 5) | 58,2 millions de dollars | 79,6 millions de dollars | 104,2 millions de dollars | Production combinée des sites 1 à 4 |
| EBITDA annuel moyen (années 1 à 5) | 46,5 millions de dollars | 66,8 millions de dollars | 89,5 millions de dollars | Hors frais d’exploitation et d’entretien, baux fonciers, assurances et taxe foncière | |
| DSCR moyen du portefeuille | 1.28x | 1,48x | 1,82x | Ratio minimum requis : 1,20x–1,30x | |
| 6. Indicateurs de retour | Taux de rentabilité interne (TRI) du projet sans endettement (25 ans) | 8.4% | 11.8% | 15.6% | Rendement total du projet avant effet de levier |
| Taux de rendement interne (IRR) des capitaux propres avec effet de levier (détenu jusqu’à l’échéance) | 11.2% | 17.4% | 24.8% | Rendement du capital des sponsors sur 25 ans | |
| Taux de rendement interne (TRI) des capitaux propres à effet de levier (sortie au 7e jour suivant la date de distribution) | 12.8% | 19.6% | 27.5% | Sortie sur le marché secondaire au bout de 7 ans | |
| Multiplier de fonds propres (MoIC à la date de livraison + 7) | 1,75x | 2,45x | 3,35x | Multiplier sur les capitaux propres investis par le promoteur | |
| Valeur actuelle nette des capitaux propres avec un taux d’actualisation de 10 % | 18,5 millions de dollars | 74,2 millions de dollars | 142,8 millions de dollars | Valeur actuelle nette des distributions versées par le promoteur | |
| Durée d’amortissement pour le commanditaire | 4,8 ans | 2,2 ans | 1,4 an | Seufrance sur l’apport initial en capital | |
| 7. Flux de trésorerie vers les capitaux propres sur 10 ans | Année 0 / Travaux (2026/27) | (126,8 millions de dollars) | (57,2 millions de dollars) | (31,6 millions de dollars) | Prélèvement initial sur les capitaux propres nets du promoteur |
| (Profil du FCFE dans le scénario de base) | 1re année / 2027 (date de livraison) | 15,8 millions de dollars | 23,0 millions de dollars | 32,4 millions de dollars | EBITDA hors service de la dette et préférences fiscales |
| 2e année / 2028 | 22,4 millions de dollars | 31,5 millions de dollars | 44,1 millions de dollars | Rythme d’activité opérationnel sur l’ensemble de l’année | |
| 3e année / 2029 | 24,1 millions de dollars | 33,5 millions de dollars | 46,8 millions de dollars | Le promoteur enregistre un flux de trésorerie positif cumulé | |
| 4e année / 2030 | 25,5 millions de dollars | 35,1 millions de dollars | 48,9 millions de dollars | Phase d’exploitation stable | |
| 5e année / 2031 | 26,8 millions de dollars | 36,4 millions de dollars | 50,7 millions de dollars | Phase d’exploitation stable | |
| 6e année / 2032 | 29,0 millions de dollars | 39,3 millions de dollars | 54,2 millions de dollars | Seuil de rentabilité préférentiel plus bas pour les participations fiscales après la cession | |
| 7e année / 2033 (Renforcement de la batterie) | 24,5 millions de dollars | 36,7 millions de dollars | 52,0 millions de dollars | Comprend des dépenses d’investissement (CapEx) de 4,5 millions de dollars destinées à l’extension du réseau cellulaire | |
| 8e année / 2034 | 31,2 millions de dollars | 42,5 millions de dollars | 58,1 millions de dollars | Rétablissement de la capacité après augmentation | |
| 9e année / 2035 | 32,4 millions de dollars | 43,9 millions de dollars | 60,0 millions de dollars | Flux de trésorerie contractuels à forte marge | |
| 10e année / 2036 | 33,6 millions de dollars | 45,4 millions de dollars | 62,1 millions de dollars | FCFE cumulé selon le scénario de base : 367,3 millions de dollars |
Confidentiel et à titre indicatif uniquement : ce modèle financier et les projections qui l’accompagnent sont fournis exclusivement à titre d’illustration et dans le cadre de discussions préliminaires. Les hypothèses, estimations, flux de trésorerie et indicateurs de rendement (notamment le TRI et le délai de récupération) figurant dans le présent document constituent des déclarations prospectives fondées sur des conditions de marché théoriques, des références sectorielles standard et des données préliminaires. Elles ne constituent ni une offre d’achat ou de vente de titres, ni une évaluation contraignante, ni un conseil en investissement, ni un engagement de financement.
Les résultats opérationnels et financiers réels peuvent différer sensiblement en raison des fluctuations du marché, des changements réglementaires, des responsabilités environnementales, des conditions des contrats d’achat d’électricité (par exemple, les négociations de contrats d’achat d’électricité avec Hydro-Québec) et des coûts imprévus liés au redémarrage ou à la maintenance des installations. Les investisseurs potentiels, les prêteurs et les acquéreurs stratégiques doivent mener leur propre diligence raisonnable indépendante sur les plans technique, juridique, environnemental et financier avant de conclure toute transaction contraignante.


Description
Principaux indicateurs relatifs aux transactions et à l’évaluation
Tarifs
Répartition des actifs du portefeuille
Confidentiel et à titre indicatif uniquement : ce modèle financier et les projections qui l’accompagnent sont fournis exclusivement à titre d’illustration et dans le cadre de discussions préliminaires. Les hypothèses, estimations, flux de trésorerie et indicateurs de rendement (notamment le TRI et le délai de récupération) figurant dans le présent document constituent des déclarations prospectives fondées sur des conditions de marché théoriques, des références sectorielles standard et des données préliminaires. Elles ne constituent ni une offre d’achat ou de vente de titres, ni une évaluation contraignante, ni un conseil en investissement, ni un engagement de financement.
Les résultats opérationnels et financiers réels peuvent différer sensiblement en raison des fluctuations du marché, des changements réglementaires, des responsabilités environnementales, des conditions des contrats d’achat d’électricité (par exemple, les négociations de contrats d’achat d’électricité avec Hydro-Québec) et des coûts imprévus liés au redémarrage ou à la maintenance des installations. Les investisseurs potentiels, les prêteurs et les acquéreurs stratégiques doivent mener leur propre diligence raisonnable indépendante sur les plans technique, juridique, environnemental et financier avant de conclure toute transaction contraignante.
Basic Details
Target Price:
$ 35,800,000
Gross Revenue
$32,400,000
EBITDA
$23,000,000
Business ID:
L#20261136
Country
États-Unis
State:
United States
Detail
Published on October 3, 2026 at 6:04 pm. Updated on October 3, 2026 at 6:04 pm